XI Congresso Brasileiro de Direito Tributário Internacional destacou novas oportunidades entre Portugal e Brasil
São Paulo, setembro de 2026.
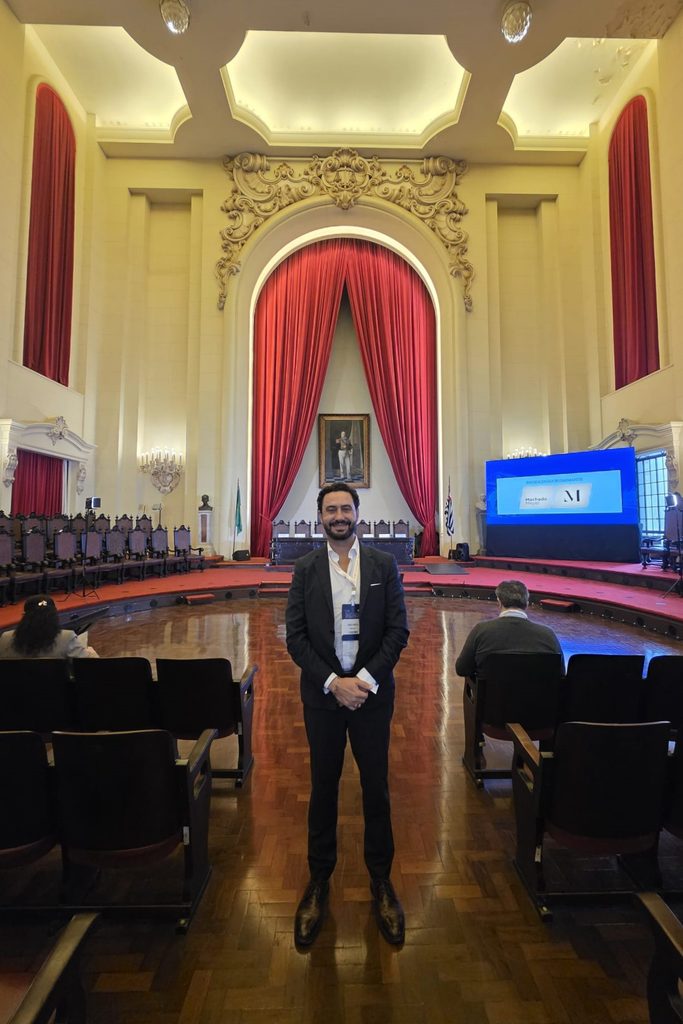
João Santos Pinto, Sócio da CVSP Advogados e Diretor-Tesoureiro da Câmara de Comércio Luso-Brasileira, participou no XI Congresso Brasileiro de Direito Tributário Internacional, realizado entre 9 e 11 de setembro, no Salão Nobre da Faculdade de Direito da Universidade de São Paulo.
Organizado pelo Instituto Brasileiro de Direito Tributário, IBDT, o Congresso reuniu académicos, advogados, consultores e especialistas brasileiros e internacionais para debater alguns dos principais temas da fiscalidade internacional contemporânea, sob o mote “Tensão entre multilateralismo e competição”.
Ao longo dos três dias foram abordadas matérias como acordos para evitar a dupla tributação, preços de transferência, Pilar 2, tributação da economia digital, concorrência fiscal internacional e as relações económicas entre diferentes blocos.
Entre os temas de particular interesse para as relações luso-brasileiras esteve o Acordo Mercosul e União Europeia, num momento em que a aproximação entre os dois blocos poderá criar novas oportunidades para empresas, investidores e profissionais brasileiros com interesses no mercado europeu e, em particular, em Portugal.
A deslocação permitiu igualmente acompanhar o debate sobre instrumentos portugueses relevantes para a mobilidade internacional de empresários e profissionais, entre os quais o Incentivo Fiscal à Investigação Científica e Inovação, IFICI.
O regime, aplicável mediante o preenchimento de requisitos específicos, prevê condições fiscais diferenciadas para determinadas atividades elegíveis desenvolvidas em Portugal e, em regra, um regime de isenção para determinados rendimentos de fonte estrangeira durante um período de até dez anos.
Para João Santos Pinto, “o reforço das relações económicas entre Portugal e Brasil, associado ao novo contexto das relações entre a União Europeia e o Mercosul, torna cada vez mais importante o diálogo entre profissionais e instituições dos dois países, bem como a criação de relações de confiança capazes de acompanhar empresas, investidores e famílias em operações transfronteiriças”.
A participação no XI Congresso Brasileiro de Direito Tributário Internacional, em São Paulo, reforça a importância crescente do eixo Portugal–Brasil num momento de profundas mudanças no comércio, no investimento e na fiscalidade internacional.
Mercosul e União Europeia: uma nova dimensão para as relações económicas
A evolução das relações entre o Mercosul e a União Europeia assume particular importância para Portugal e Brasil.
A progressiva aproximação entre os dois blocos poderá criar novas oportunidades para a circulação de bens e serviços, para o investimento e para uma maior integração entre empresas europeias e sul-americanas.
Para as empresas brasileiras, Portugal apresenta características que podem torná-lo uma plataforma natural de aproximação ao mercado europeu.
A proximidade linguística e cultural, a integração no mercado único da União Europeia, a existência de relações económicas e empresariais históricas com o Brasil e a crescente presença de empresários brasileiros no país são fatores que favorecem essa aproximação.
Da mesma forma, a evolução deste enquadramento poderá gerar novas oportunidades para empresas portuguesas interessadas em desenvolver ou reforçar a sua atividade no Brasil e, de forma mais ampla, no mercado sul-americano.
Este contexto torna particularmente relevante a análise coordenada de matérias societárias, fiscais, contratuais e de mobilidade internacional, nomeadamente quando uma operação envolve presença empresarial nos dois países.
Portugal e Brasil dispõem ainda de uma Convenção para Evitar a Dupla Tributação, instrumento central na análise dos fluxos de rendimento e das estruturas de investimento entre ambas as jurisdições.
Mobilidade internacional num contexto cada vez mais integrado
A crescente relação económica entre os dois países não se limita às empresas.
Nos últimos anos tem também aumentado a mobilidade de empresários, executivos, profissionais e famílias entre Brasil e Portugal, tornando mais frequentes questões relacionadas com residência fiscal, organização patrimonial, sucessão, investimento imobiliário e estabelecimento de atividades empresariais.
Alguns dos instrumentos atualmente existentes no sistema fiscal português foram igualmente objeto de reflexão no Congresso, entre eles o Incentivo Fiscal à Investigação Científica e Inovação, IFICI.
Trata-se de um regime dirigido a determinadas atividades e situações profissionais e sujeito a requisitos específicos de elegibilidade. Para quem reúna essas condições, o IFICI prevê um tratamento fiscal próprio para determinados rendimentos obtidos em Portugal e permite, em regra, a isenção em Portugal dos rendimentos de fonte estrangeira durante um período de dez anos, sem prejuízo das exceções previstas na lei.
Esta característica pode assumir relevância, por exemplo, para empresários e profissionais que, ao transferirem a sua residência para Portugal, mantenham investimentos, participações societárias ou outras fontes de rendimento no exterior.
Mais do que qualquer regime fiscal isoladamente considerado, porém, uma mudança de residência deve ser analisada numa perspetiva global. No caso de um empresário ou profissional brasileiro, essa análise poderá envolver simultaneamente a residência fiscal, as participações societárias mantidas no Brasil ou noutros países, dividendos, investimentos, imóveis, estruturas empresariais e planeamento sucessório.
Por essa razão, estas matérias devem ser avaliadas de forma integrada e, sempre que possível, antes da mudança de residência.
Muito mais do que uma mudança de residência
A internacionalização entre Brasil e Portugal raramente se limita a uma única questão jurídica ou fiscal.
Um empresário que decide estabelecer-se em Portugal poderá, simultaneamente, pretender constituir uma sociedade portuguesa, desenvolver parte da sua atividade na Europa, adquirir um imóvel, reorganizar participações societárias, contratar trabalhadores ou preparar a sucessão familiar.
Da mesma forma, uma empresa brasileira que utilize Portugal como ponto de entrada na União Europeia terá de considerar matérias societárias, contratuais, laborais, fiscais e regulatórias.
A mobilidade internacional das famílias acrescenta ainda outras dimensões, como residência, aquisição de imóveis, organização do património e coordenação das regras fiscais e sucessórias aplicáveis em diferentes países.
É neste contexto que a cooperação entre advogados, consultores fiscais, family offices, gestores de património e outros profissionais no Brasil e em Portugal assume especial importância.
As operações transfronteiriças exigem cada vez menos respostas isoladas e cada vez mais uma coordenação efetiva entre profissionais das duas jurisdições.
Uma relação de reciprocidade entre Portugal e Brasil
A presença de João Santos Pinto no Congresso do IBDT inseriu-se também numa perspetiva de aprofundamento das relações profissionais entre Portugal e Brasil.
A crescente integração entre os dois mercados torna particularmente importante a existência de redes de confiança que permitam acompanhar, de forma coordenada, clientes com interesses nas duas jurisdições.
Um cliente português com uma operação, investimento ou questão jurídica no Brasil necessita de assessoria brasileira de confiança. Da mesma forma, profissionais brasileiros precisam de interlocutores em Portugal quando os seus clientes passam a ter interesses pessoais, patrimoniais ou empresariais no país.
A construção dessas relações é especialmente relevante num momento em que os fluxos de pessoas, capitais, empresas e serviços entre Portugal e Brasil tendem a intensificar-se.
O XI Congresso Brasileiro de Direito Tributário Internacional demonstrou precisamente como as grandes discussões sobre multilateralismo, concorrência fiscal, tratados e integração económica deixaram de ser exclusivamente académicas.
Hoje influenciam diretamente decisões empresariais sobre onde investir, onde localizar uma empresa, onde estabelecer residência, como organizar uma estrutura internacional e de que forma entrar num novo mercado.
Num contexto de maior aproximação entre a União Europeia e o Mercosul, Portugal e Brasil dispõem de uma oportunidade concreta para transformar a proximidade histórica e cultural numa relação económica, empresarial e profissional ainda mais profunda.
Saiba mais: https://congresso.ibdt.org.br/